Ngữ cảnh: tiền công thường/OT kỳ08/2026 đã chốt và ghi sổ Nợ154/Có334, tổng41.764.333,33VND cho17 người. Kế toán giá thành cần kiểm tra khoản chi phí thuộc đúng lệnh và khớp Finance trước khi dùng cho báo cáo lợi nhuận. Đây là xác nhận đối soát, KHÔNG tạo thêm chi phí, nhập kho, bút toán hoặc trả lương.
Production Cost Accountant → Production / MRP → Costing → Labor allocations; chọn PWO000001 và mở PRD-LA-2026-000005. Lệnh có bốn khoản40.000/80.000/100.000/160.000VND, tổng380.000VND; khoản mẫu ngày20/08/2026,0,5giờ,40.000VND. Kiểm tra nguồn Payroll và bảng công đã duyệt; không đổi số tiền hoặc giờ để làm khớp.
Bút toán nguồn đã ghi sổ ngày31/08/2026 — tổng hai bên bằng nhau:
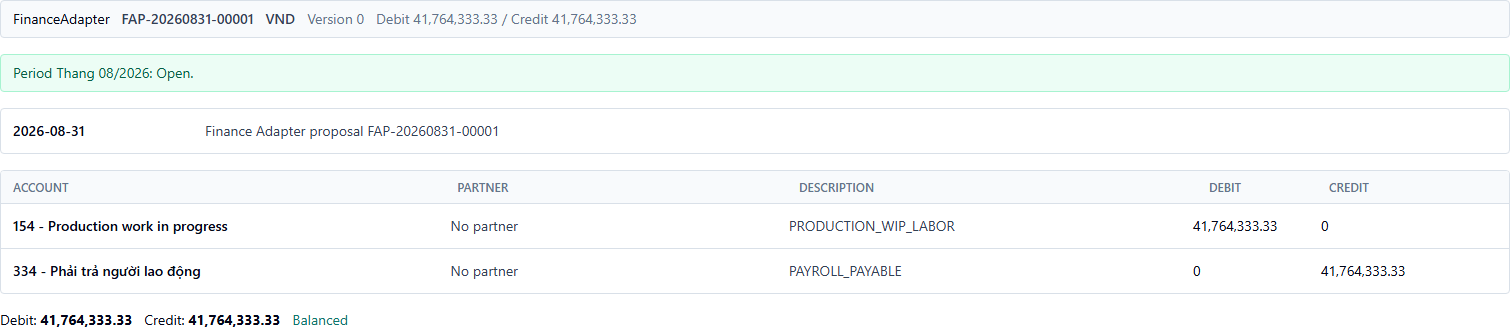
Trước xác nhận: đúng khoản/v2; Dự kiến ghi sổ=Finance đã ghi=40.000VND; chênh lệch0; không có số tiền đảo. Đánh dấu xác nhận đúng khoản và nguồn → chọn Confirm matched review một lần. Nếu lệch tiền, sai nguồn hoặc chưa khớp thì không xác nhận.
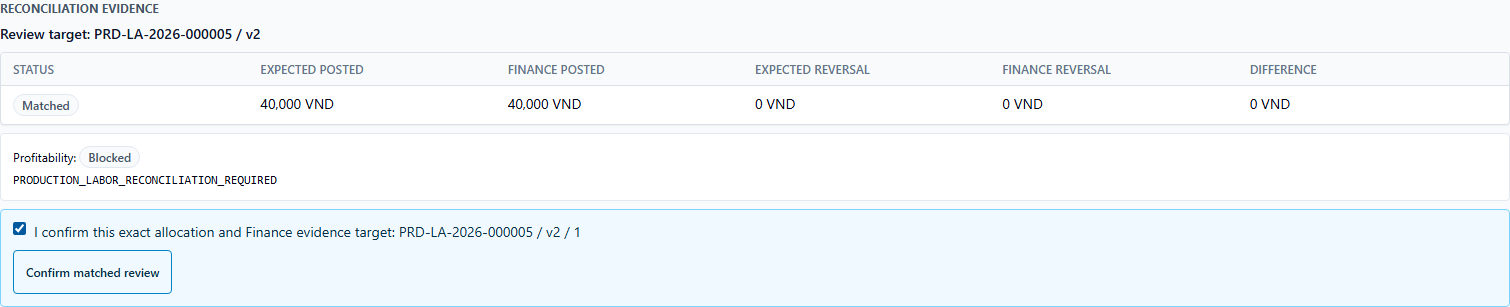
Kiểm tra kết quả đã lưu
Khoản vẫn Applied/v2,0,5giờ và40.000VND; xuất hiện Matched review receipt và trạng thái Eligible. Người rà soát độc lập Production Finance Reviewer mở lại cùng khoản và kiểm tra đúng kết quả. Việc đủ điều kiện khoản nhân công không có nghĩa lệnh đã hoàn tất giá thành hoặc báo cáo lợi nhuận đã đầy đủ.
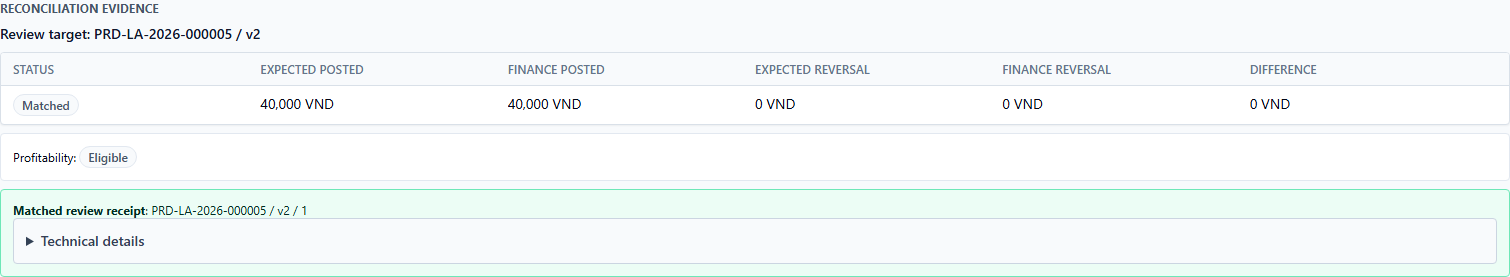
Đối chiếu độc lập — cùng khoản, cùng số tiền và xác nhận đã lưu:
Áp dụng lại quy trình cho các khoản còn lại: kiểm tra riêng số lệnh/số khoản/ngày/giờ/số tiền; chỉ xác nhận khi chênh lệch0. Hướng dẫn chung dùng một lần; bảng nhóm và ảnh chi tiết từng khoản được liên kết riêng. Nếu màn hình chậm, mở lại đúng khoản trước khi thử tiếp. Sau đối soát, tính lại chi phí từ nguồn hiện hành và giải thích chênh lệch trước chốt giá thành.