Ngữ cảnh: hóa đơn mua và bán đã ghi sổ; Nháp VAT từng tháng đã được lập, nguồn và số thuế đã đối chiếu. Period Close Approver có quyền xác nhận; Finance User đọc độc lập. Thuế suất10% là dữ liệu giả định của bộ demo, không kết luận thuế suất áp dụng thực tế cho mọi vật tư/doanh nghiệp.
1. Chọn Financial Reports → VAT Ledger. Nhập ngày của tháng cần kiểm rồi Refresh. Chọn Tax period đúng tháng. Bộ lọc ngày của báo cáo và kỳ xác nhận nội bộ là hai phạm vi phải kiểm riêng; không chỉ nhìn số tiền trên thẻ. 2. Đối chiếu các hóa đơn/credit và VAT với sổ; Input GL difference và Output GL difference phải bằng0. Đọc đúng Nháp, kỳ, đầu vào/đầu ra/phải nộp trước xác nhận. Nếu sai, xử lý căn cứ nguồn trước; không sửa số trên thẻ.

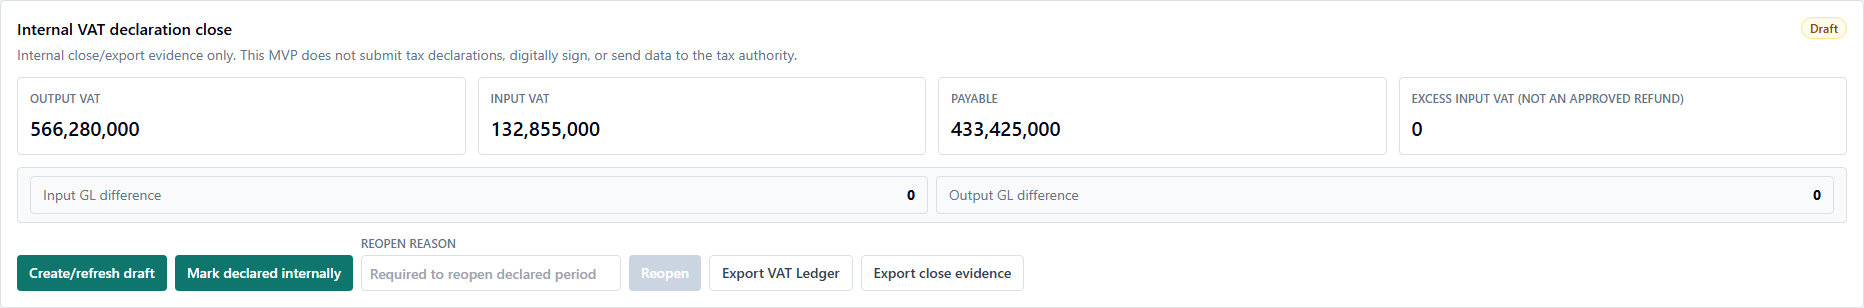
Tháng8:12 dòng nguồn; thuế đầu vào132.855.000, đầu ra566.280.000, phải nộp theo đối chiếu433.425.000VND. Giá mua và tổng thanh toán không đổi bởi thao tác này. Xem chi tiết từng nguồn trong phần “Lập Nháp VAT hai kỳ” cùng bộ manual.
Kiểm tra kết quả sau xác nhận
3. Chọn Mark declared internally một lần. 4. Kiểm trạng thái Declared, đúng kỳ và số tiền; Refresh rồi kiểm kỳ vẫn giữ nguyên. Sau mất kết nối, đọc trạng thái trước khi thử lại: Declared nghĩa thao tác đã lưu, không gửi lại. Mẫu dưới là tháng8; tháng9 áp dụng cùng quy trình với dữ liệu riêng ở trang tiếp theo.
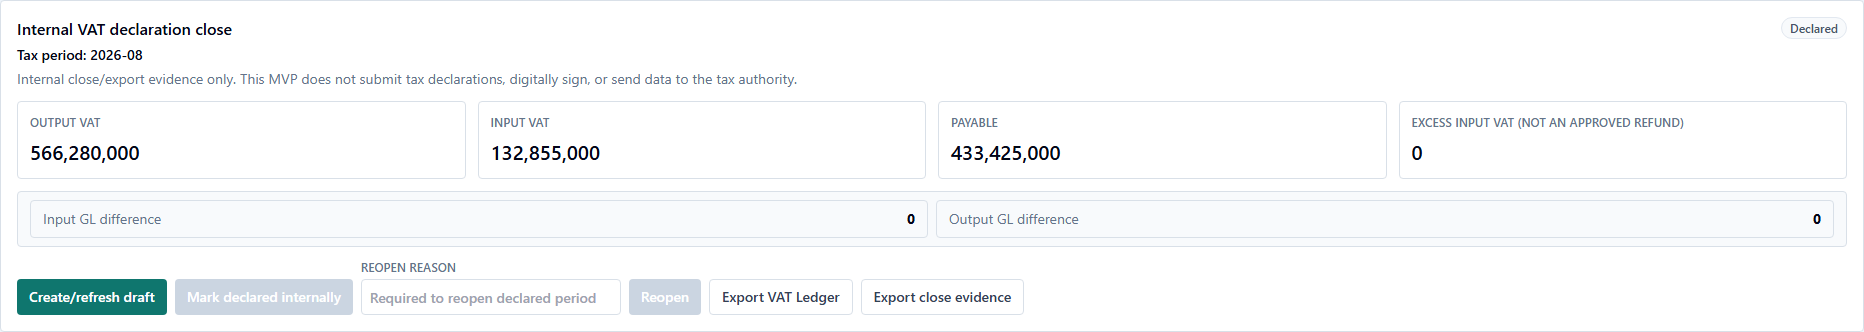
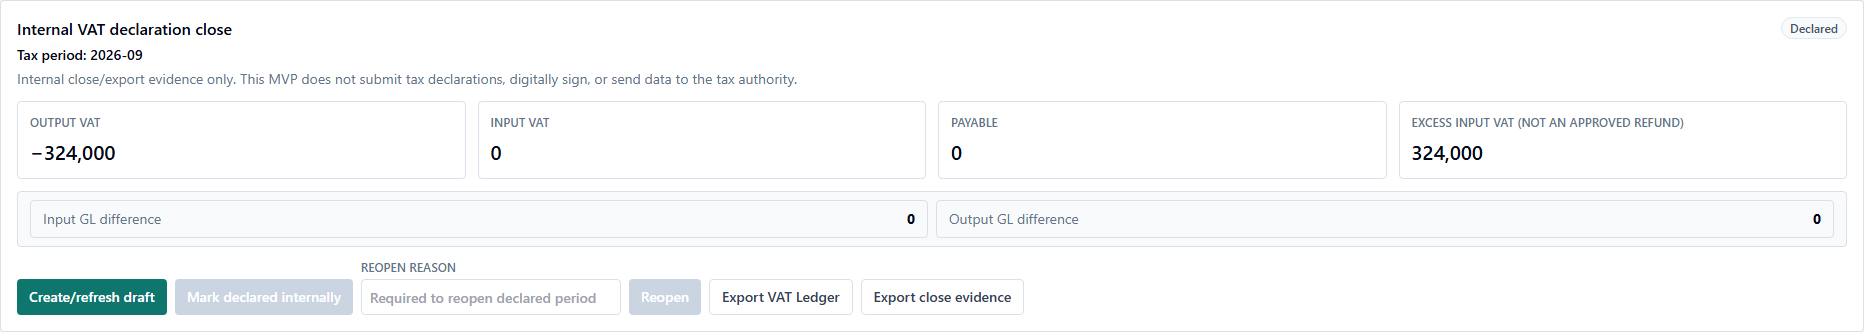
Cả hai kỳ đã được Finance User kiểm tra độc lập,13 dòng nguồn được đánh dấu đã xác nhận nội bộ; giá trị/thuế/chứng từ nguồn không đổi. Đây không phải chữ ký điện tử, biên nhận của cơ quan thuế, chứng từ nộp tiền hoặc phê duyệt hoàn thuế. Không tạo bút toán kết chuyển, thanh toán hay khóa kỳ chỉ vì trạng thái này.
Điểm khác của tháng9: điều chỉnh hàng trả

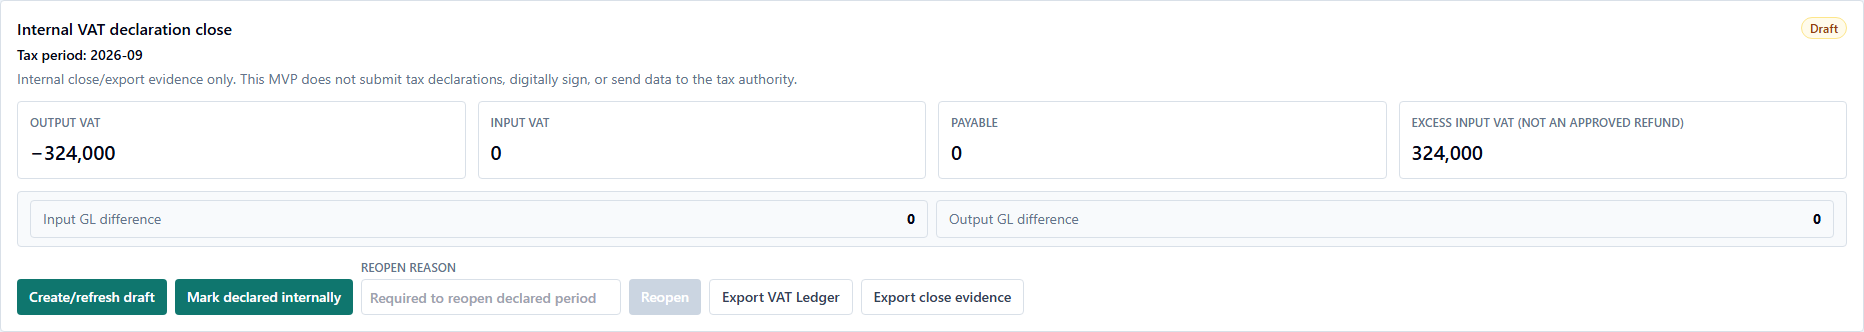
Tháng9 có một credit từ trả hàng: thuế đầu ra điều chỉnh−324.000VND, đầu vào0, phải nộp0. Thẻ “Excess input VAT (not an approved refund)” hiển thị324.000 do chênh lệch âm của kỳ; không có hóa đơn mua đầu vào mới trị giá324.000, không phải khoản hoàn thuế đã duyệt và không tự chuyển dư sang kỳ khác. Tổng VAT đầu ra tháng8–9 là565.956.000, khớp sổ33311.
Nếu cần sửa hồ sơ đã xác nhận, người có quyền dùng Reopen kèm lý do, xử lý căn cứ và đối chiếu lại trước xác nhận. Đó là tình huống điều chỉnh riêng, không thực hiện trong ví dụ chuẩn này. Bộ UAT vẫn giữ kỳ kế toán Open; người dùng có thẩm quyền sẽ đánh giá và ký nghiệm thu riêng.