Bổ sung cuối luồng sản xuất E07, trước khi bàn giao lấy hàng/đóng gói/giao hàng E08. Phần này không thay thế các bước giao hàng hoặc hóa đơn/thu tiền E09.
Ngữ cảnh: lệnh đã hoàn tất, vật tư đã xuất và tiền công đã ghi sổ. Giá kho đang là giá tạm tính. Bước này tính lại giá trị theo vật tư thực tế và chi phí chuyển đổi đã được kiểm tra; không sản xuất lại, không nhập kho thêm và không sửa giá mua. Số lượng thành phẩm giữ nguyên: A 12.500 BOX, B 4.200 BOX.
Căn cứ kiểm tra | Giá trị (VND) |
|---|---|
Tổng chi phí chuyển đổi | 388.607.511,24 |
Tiền công đã ghi Nợ154/Có334 — KHÔNG ghi lại | 41.764.333,33 |
Phần còn lại trích Nợ154/Có335 | 346.843.177,91 |
Vốn hóa output đã được duyệt nhưng chưa ghi Finance | 6.950.001.112 |
Tổng Nợ = tổng Có của bút toán quyết toán | 13.486.711.682,67 |
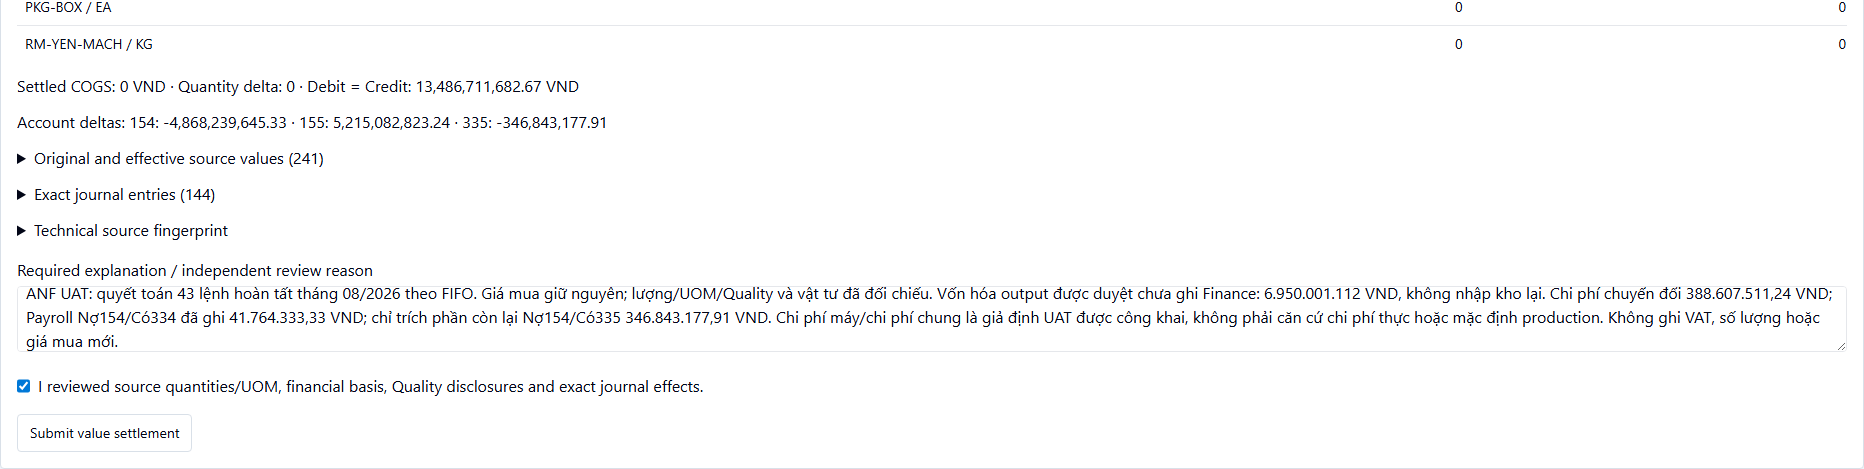
Thao tác người lập: Finance User → Inventory → Valuation → Quyết toán giá trị tồn kho. Chọn ngày31/08/2026; thời điểm lấy nguồn là thời điểm đối chiếu thực tế (lần này12/10/2026 16:52). Chọn FIFO · Explicit UAT simulated accrual335 → Preview. Đây là giả định chi phí máy/chi phí chung phục vụ demo, không phải chứng từ chi phí thực; khi vận hành thật phải có căn cứ chi phí hợp lệ.
Đối chiếu43 lệnh ở trang sau và các dòng hạch toán. Nhập giải trình nêu rõ giả định UAT, tiền công đã ghi và phần335 còn lại; đánh dấu đã rà soát → Submit value settlement. Kết quả chờ người khác duyệt, chưa phải ghi sổ. Ảnh dưới phóng phần cuối form thực trước gửi; ảnh nguyên bản và mọi dòng chi tiết ở mục bằng chứng liên kết.
2. Bảng đối chiếu từng lệnh — áp dụng một quy trình chung
Mỗi lệnh: Giá trị sản phẩm = vật tư sau phân bổ + chi phí chuyển đổi đủ điều kiện. Không cộng giá kho tạm tính lần nữa. Đối chiếu đúng mã lệnh, không chỉ tổng chung; nếu thiếu hoặc khác số liệu, chưa gửi/duyệt. Toàn bộ43 dòng kết quả đã được chụp theo bốn khung ngắn, liên kết đến đúng yêu cầu quyết toán.
Lệnh | Vật tư | Chuyển đổi | Sản phẩm | Lệnh | Vật tư | Chuyển đổi | Sản phẩm |
|---|---|---|---|---|---|---|---|
PWO000001 | 31.950.000 | 5.007.200 | 36.957.200 | PWO000023 | 48.700.000 | 6.757.360 | 55.457.360 |
PWO000002 | 60.875.000 | 8.968.200 | 69.843.200 | PWO000024 | 93.044.800 | 13.902.376 | 106.947.176 |
PWO000003 | 93.092.400 | 12.205.688 | 105.298.088 | PWO000025 | 31.950.000 | 4.973.600 | 36.923.600 |
PWO000004 | 158.374.400 | 26.263.928,01 | 184.638.328,01 | PWO000026 | 93.042.000 | 13.902.040 | 106.944.040 |
PWO000005 | 60.875.000 | 8.478.200 | 69.353.200 | PWO000027 | 31.950.000 | 4.970.800 | 36.920.800 |
PWO000006 | 93.044.800 | 13.947.176 | 106.991.976 | PWO000028 | 93.070.000 | 14.801.400,01 | 107.871.400,01 |
PWO000007 | 157.811.600 | 21.719.192 | 179.530.792 | PWO000029 | 31.950.000 | 4.970.800 | 36.920.800 |
PWO000008 | 31.950.000 | 5.007.200 | 36.957.200 | PWO000030 | 93.058.800 | 13.904.056 | 106.962.856 |
PWO000009 | 60.875.000 | 8.430.600 | 69.305.600 | PWO000031 | 31.950.000 | 4.959.600 | 36.909.600 |
PWO000010 | 93.008.400 | 14.794.008 | 107.802.408 | PWO000032 | 46.535.000 | 6.953.446,66 | 53.488.446,66 |
PWO000011 | 157.811.600 | 21.816.258,67 | 179.627.858,67 | PWO000033 | 31.950.000 | 4.973.600 | 36.923.600 |
PWO000012 | 31.950.000 | 4.996.000 | 36.946.000 | PWO000034 | 31.950.000 | 4.996.000 | 36.946.000 |
PWO000013 | 60.875.000 | 8.453.000 | 69.328.000 | PWO000035 | 31.950.000 | 5.007.200 | 36.957.200 |
PWO000014 | 93.022.400 | 13.944.488 | 106.966.888 | PWO000036 | 31.950.000 | 4.959.600 | 36.909.600 |
PWO000015 | 63.128.560 | 9.085.373,87 | 72.213.933,87 | PWO000037 | 31.950.000 | 4.982.000 | 36.932.000 |
PWO000016 | 31.950.000 | 4.970.800 | 36.920.800 | PWO000038 | 31.950.000 | 4.982.000 | 36.932.000 |
PWO000017 | 60.875.000 | 8.453.000 | 69.328.000 | PWO000039 | 31.950.000 | 4.996.000 | 36.946.000 |
PWO000018 | 93.008.400 | 13.942.808,01 | 106.951.208,01 | PWO000040 | 31.950.000 | 4.996.000 | 36.946.000 |
PWO000019 | 31.950.000 | 4.970.800 | 36.920.800 | PWO000041 | 31.950.000 | 5.007.200 | 36.957.200 |
PWO000020 | 60.875.000 | 8.430.600 | 69.305.600 | PWO000042 | 31.950.000 | 4.973.600 | 36.923.600 |
PWO000021 | 93.047.600 | 14.798.712,01 | 107.846.312,01 | PWO000043 | 31.950.000 | 4.996.000 | 36.946.000 |
PWO000022 | 31.950.000 | 4.959.600 | 36.909.600 |
Tổng giá trị đầu ra của43 lệnh bao gồm cả bán thành phẩm đã chuyển sang công đoạn tiếp theo; không đồng nghĩa toàn bộ còn tồn kho. Bán thành phẩm đã dùng hết, chỉ thành phẩm A/B và phần bao bì còn lại có tồn cuối bước. Kiểm tra bảng tồn mục4 để tránh cộng hai lần bán thành phẩm.
3. Người duyệt độc lập kiểm tra và duyệt
Đăng nhập Period Close Approver, cùng ANF_COMPANY → Inventory → Valuation. Chọn yêu cầu7f54e0ba… · SUBMITTED. Kiểm tra người lập là Finance User, ngày31/08/2026, giải trình và cảnh báo UAT. Nhấn Preview / Validate current source evidence để xác nhận nguồn hiện tại khớp; mở Exact journal entries, kiểm tra đủ144 cặp và các tài khoản154/155/335.
Người duyệt phải xác nhận không ghi lại tiền công ở tài khoản 334, lượng kho không đổi và chấp nhận giả định chỉ cho bộ demo. Nhập lý do duyệt riêng, đánh dấu rà soát → Approve settlement. Nếu nguồn thay đổi hoặc căn cứ chưa đủ, chưa duyệt: yêu cầu người lập kiểm tra và hoàn thiện căn cứ trước khi gửi lại. Không tự tạo chi phí hoặc sửa số liệu đã ghi sổ.
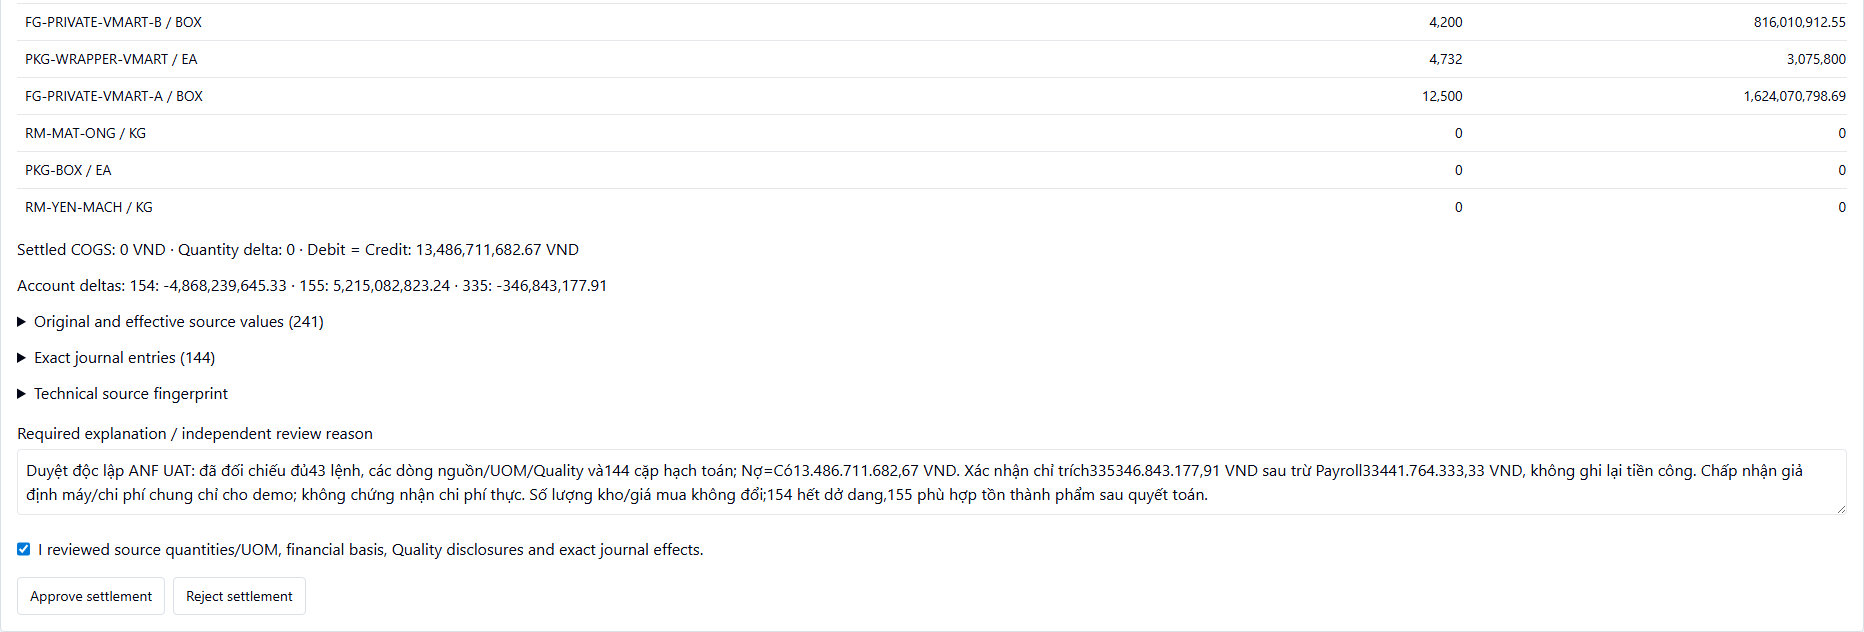
Kết quả: APPROVED bởi Period Close Approver, khác Finance User. Chưa có bút toán khi chỉ duyệt. Người lập không thể dùng tài khoản của mình để tự duyệt; xem ảnh kết quả cùng yêu cầu trong mục bằng chứng.
4. Ghi sổ và xác nhận kết quả cuối bước
Finance User đăng nhập → chọn7f54e0ba… · APPROVED → Preview kiểm tra lại nguồn, xác nhận đã rà soát → Post approved settlement. Không bấm lại khi chưa biết kết quả: Refresh và mở yêu cầu để kiểm tra trước. Kết quả lần này: JE-2026-000068 · POSTED, ngày31/08/2026.

Tài khoản | Dư cuối bước (VND) | Ý nghĩa |
|---|---|---|
152 | Nợ3.075.800 | Bao bì còn lại |
154 | 0 | Không còn dở dang của43 lệnh |
155 | Nợ2.440.081.711,24 | Thành phẩm A/B còn trong kho |
334 | Có41.764.333,33 | Tiền công đã ghi trước quyết toán |
335 | Có346.843.177,91 | Chi phí trích trước chỉ cho giả định UAT |
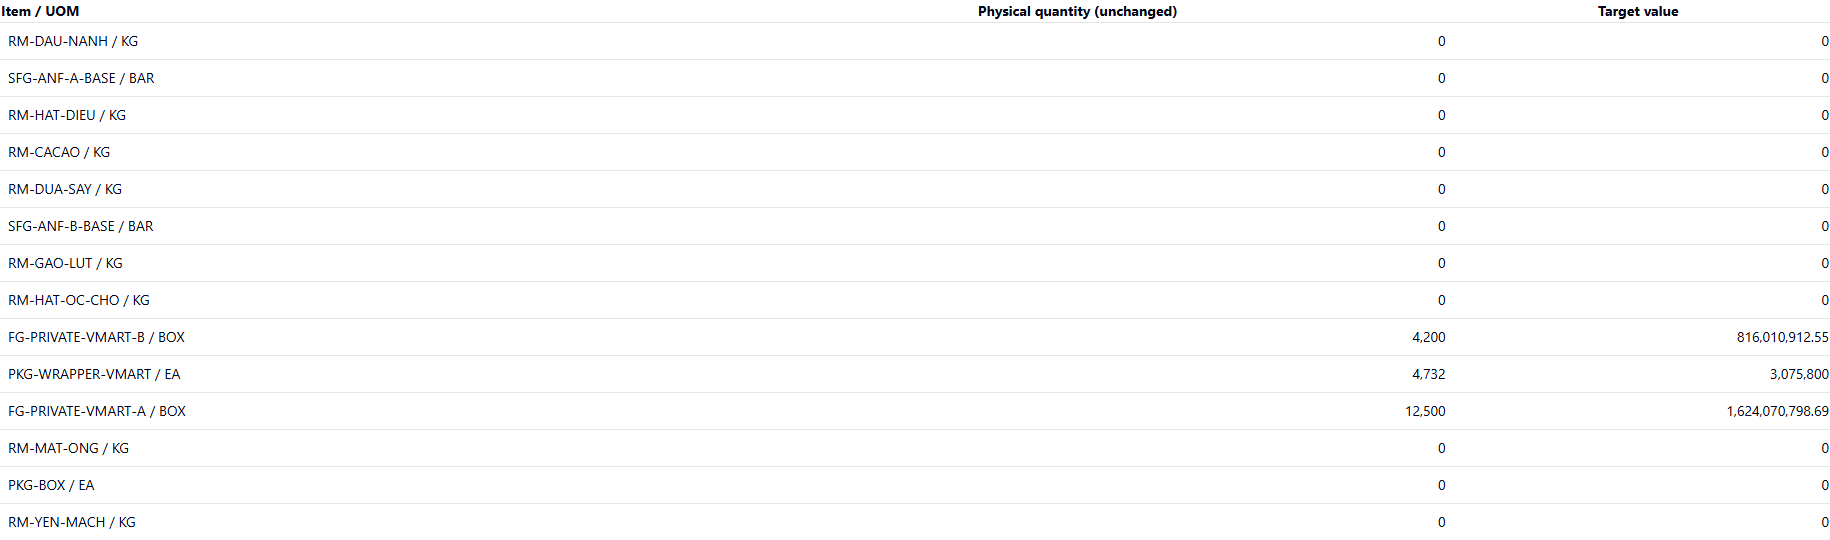
Xác nhận:58 dòng điều chỉnh giá trị, không đổi số lượng;43 lệnh có kết quả quyết toán, chứng từ kho gốc giữ nguyên. Tổng Nợ/Có lớn hơn tồn cuối kỳ vì gồm vốn hóa và điều chỉnh giữa nhiều công đoạn; không dùng tổng bút toán làm tồn cuối kỳ. Chưa xuất bán ở bước này nên giá vốn bán hàng =0. Sau đối chiếu chuyển luồng giao hàng/hóa đơn/thu tiền; không nhận toàn bộ E12 đã hoàn tất.
5. Kiểm tra chi tiết bút toán — không chỉ xem trạng thái
Finance Core → Journal Entries → mở JE-2026-000068. Đối chiếu nguồn quyết toán, ngày31/08/2026, tổng Nợ=Có13.486.711.682,67 và các dòng tài khoản. Bút toán có288 dòng:144 cặp Nợ/Có. Hai khung dưới là ví dụ dòng vốn hóa và trích trước335; toàn bộ dòng thực được lưu và liên kết riêng, không thay bằng ảnh Overview chung.

Ví dụ vốn hóa output đã được duyệt — Nợ155/Có154; không nhập lại lượng kho:
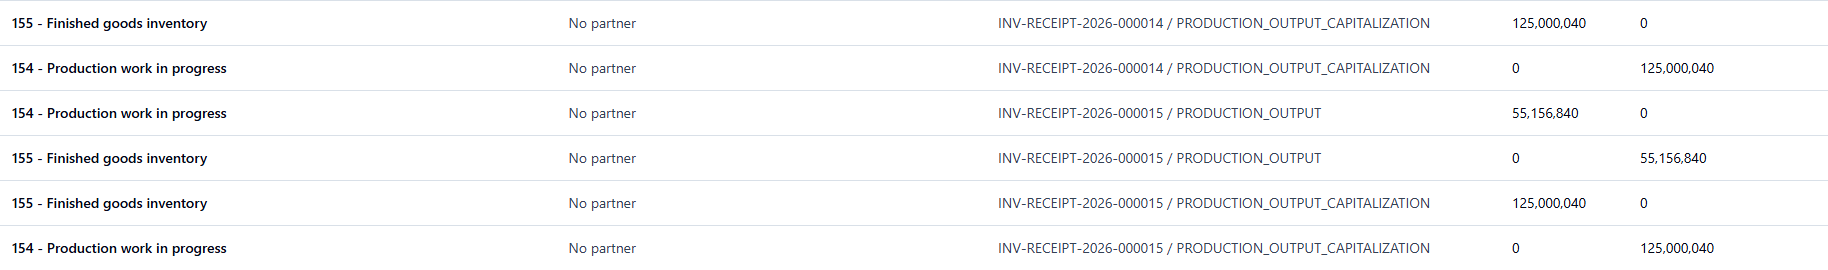
Ví dụ phần chi phí còn lại — Nợ154/Có335, không dùng334 lần nữa:

Khi triển khai thật, chi phí máy/chi phí chung phải có căn cứ và chính sách phân bổ được phê duyệt. Bộ demo này ghi rõ giả định; không dùng số tiền giả định làm chứng từ thực hoặc quy tắc mặc định production. Hồ sơ lỗi công cụ/checkpoint nằm ngoài phần hướng dẫn người dùng.