1. Chọn ngày báo cáo và kiểm tài sản
Finance User mở ANF_COMPANY → Financial Reports → Balance Sheet. Chọn As of date 30/09/2026, bấm Refresh. Đọc số dư đến hết ngày đã chọn, không dùng ngày nhập liệu làm ngày kế toán. Báo cáo dưới đây là báo cáo quản trị phục vụ đối chiếu, không phải bộ báo cáo pháp định hoặc chứng nhận IFRS.
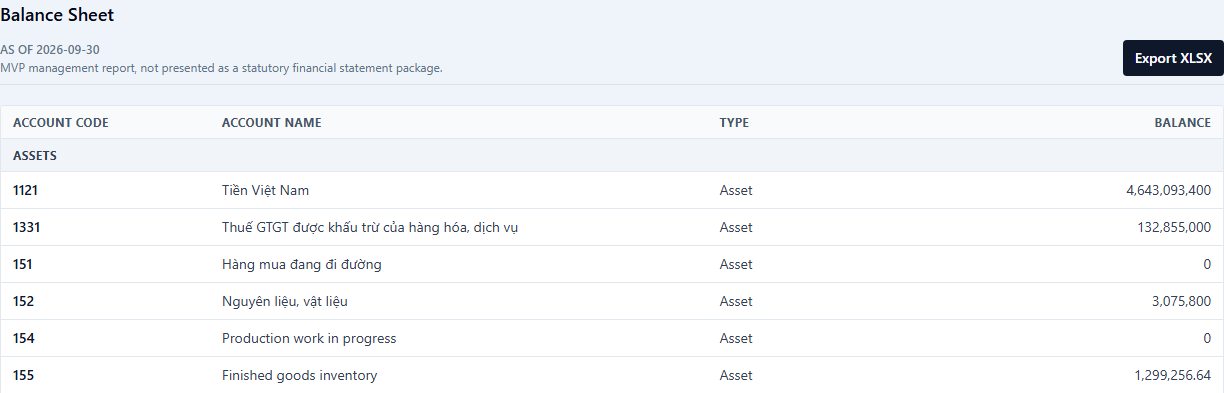
Tiền ngân hàng 1121: 4.643.093.400 VND; thuế đầu vào 1331: 132.855.000; nguyên liệu 152: 3.075.800; dở dang 154: 0; thành phẩm 155: 1.299.256,64. Thành phẩm còn lại là hàng trả đã nhập kho đúng điều kiện. Tổng tài sản: 4.780.323.456,64 VND. Số dư 0 không có nghĩa thiếu dữ liệu nếu nguồn và sổ đã đối chiếu.
Không lấy số dư Có của khách hàng trừ vào tổng tài sản. Đối chiếu chi tiết công nợ theo từng đối tác và bên dư trước khi kết luận báo cáo đúng; phương trình cân bằng riêng nó chưa đủ.
2. Kiểm nợ phải trả, đặc biệt khoản Có của khách
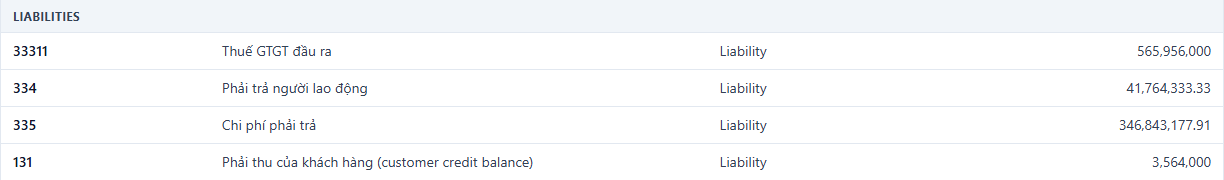
Khoản 131 Có 3.564.000 VND phát sinh sau hàng bán bị trả lại khi khách đã thanh toán. Nó được trình bày ở Nợ phải trả với số dương, vẫn giữ tài khoản nguồn 131 để tra cứu. Đây không phải khoản phải thu âm, cũng chưa có nghĩa công ty đã hoàn tiền cho khách.
Nợ phải trả gồm: thuế đầu ra 565.956.000; lương chưa chi 41.764.333,33; chi phí phải trả 346.843.177,91; khoản Có của khách 3.564.000. Tổng: 958.127.511,24 VND. Công nợ nhà cung cấp đã thanh toán hết theo các phiếu chi demo; không tạo thêm phiếu chi để xóa những nghĩa vụ khác.
Muốn xử lý khoản Có của khách phải dùng nghiệp vụ được duyệt với chứng từ phù hợp: hoàn tiền hoặc phân bổ vào giao dịch tiếp theo khi có căn cứ. Bước đọc báo cáo không tự thực hiện các quyết định đó. Việc sửa phân loại trình bày không sinh bút toán đảo, không sửa hóa đơn hoặc sổ cái.
3. Kiểm vốn, lợi nhuận và kết quả cuối
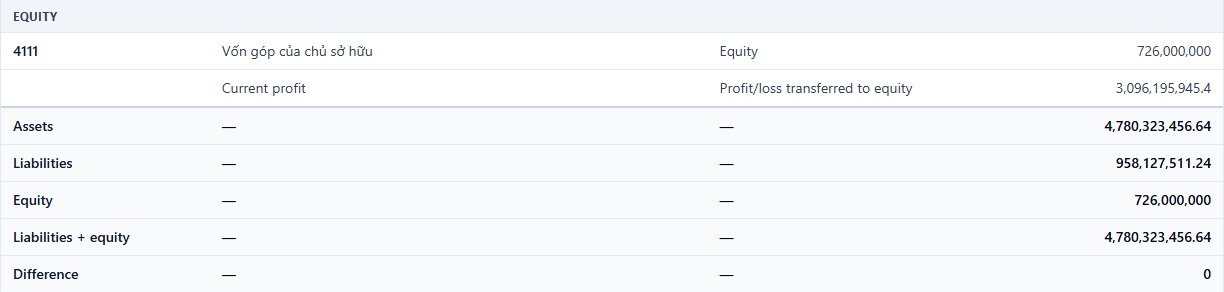
Tài sản 4.780.323.456,64 = nợ 958.127.511,24 + vốn góp đã ghi sổ 726.000.000 + lợi nhuận chưa kết chuyển 3.096.195.945,40 VND. Difference bằng 0. Dòng Current profit chỉ đưa lợi nhuận vào phương trình đối chiếu; dù giao diện có nhãn “transferred”, kỳ vẫn Open và chưa thực hiện bút toán kết chuyển hoặc phân phối lợi nhuận.
Kết quả kinh doanh kỳ 01/08–30/09 giữ nguyên lợi nhuận 3.096.195.945,40; tháng 8 lãi 3.222.718.288,76, tháng 9 lỗ 126.522.343,36. Thay đổi cách trình bày khoản Có của khách không làm tăng doanh thu, giảm chi phí hoặc đổi tiền ngân hàng.
Thuế tháng 8 và tháng 9 đã ghi nhận kê khai nội bộ trong demo; chưa xác nhận nộp hồ sơ chính thức, nộp tiền, hoàn thuế hoặc bù trừ. Vốn 726 triệu và thuế suất 10% là giả định UAT được ghi rõ, không thay hồ sơ pháp lý thực tế. Chỉ bàn giao quyết định khóa kỳ sau khi kiểm đủ chứng từ và điều kiện; không bấm khóa hoặc tạo bút toán chỉ để báo cáo “đẹp”.