Sau khoản thanh toán mẫu39.270.000VND, ANF còn chín hóa đơn mua tháng8 chưa thanh toán. Phần này áp dụng cùng quy trình lập yêu cầu → gửi → duyệt độc lập → ghi nhận thông tin ngân hàng → tạo/duyệt đề xuất → ghi sổ đã hướng dẫn ở phần “Thanh toán nhà cung cấp — khoản chi đã ghi sổ”. Không lập lại khoản chi mẫu hoặc tạo thêm hóa đơn; thay dữ liệu riêng từng chứng từ bằng bảng dưới.
Vai trò: Purchaser lập/gửi; Purchase Approver duyệt; Finance User ghi thông tin thanh toán/tạo đề xuất; Period Close Approver duyệt và ghi sổ; Finance User mở lại kết quả. Chọn ANF_COMPANY. Ngày đến hạn/thanh toán05/09/2026, tài khoản ANF E09 Bank VND/1121 và mã tham chiếu UAT-AP-20260905-002…010 là giả định demo được khai rõ, không phải điều khoản nhà cung cấp hoặc chuyển khoản thật. Khi vận hành phải dùng chứng từ/điều khoản được duyệt, không sao chép giả định này.
Hóa đơn mua | Yêu cầu chi | Phiếu chi | Bút toán chi | Số tiền VND |
|---|---|---|---|---|
P2P-PI-2026-000002 | P2P-PAY-2026-000002 | PAY-2026-000002 | JE-2026-000076 | 50.490.000 |
P2P-PI-2026-000003 | P2P-PAY-2026-000003 | PAY-2026-000003 | JE-2026-000077 | 214.500.000 |
P2P-PI-2026-000004 | P2P-PAY-2026-000004 | PAY-2026-000004 | JE-2026-000078 | 189.596.000 |
P2P-PI-2026-000005 | P2P-PAY-2026-000005 | PAY-2026-000005 | JE-2026-000079 | 261.800.000 |
P2P-PI-2026-000006 | P2P-PAY-2026-000006 | PAY-2026-000006 | JE-2026-000080 | 263.340.000 |
P2P-PI-2026-000007 | P2P-PAY-2026-000007 | PAY-2026-000007 | JE-2026-000081 | 53.515.000 |
P2P-PI-2026-000008 | P2P-PAY-2026-000008 | PAY-2026-000008 | JE-2026-000082 | 174.504.000 |
P2P-PI-2026-000009 | P2P-PAY-2026-000009 | PAY-2026-000009 | JE-2026-000083 | 153.615.000 |
P2P-PI-2026-000010 | P2P-PAY-2026-000010 | PAY-2026-000010 | JE-2026-000084 | 60.775.000 |
Cả chín hóa đơn: Paid, còn nợ0; tổng nhóm1.422.135.000VND. Tổng công nợ ba nhà cung cấp trước nhóm1.422.135.000 → sau nhóm0; tiền ngân hàng6.065.228.400 →4.643.093.400VND. Khoản chi làm giảm331 và1121, không phát sinh thêm chi phí/VAT hoặc thay hóa đơn mua gốc.

Để xác nhận cả nhóm: Financial Reports → Payables, chọn đến30/09/2026 rồi Refresh. Ba nhà cung cấp AGRI/NUT/PACK có số dư0 như ảnh. Không chỉ dựa vào trạng thái Paid của yêu cầu mua hàng; cần kiểm phiếu chi đã Posted và phân bổ đúng hóa đơn.
Kiểm phiếu chi và phân bổ — ví dụ PAY-2026-000002
Accounting → Payments → mở số phiếu trong bảng. Đối chiếu ngày05/09, ngân hàng1121, mục đích Supplier payment/payable, Posted và bút toánJE-2026-000076. Vùng kết quả dưới đây cho thấy Nợ331/Có1121=50.490.000 và phân bổ đúng P2P-PI-2026-000002; phần còn có thể phân bổ0. Không bấm Allocate thêm khi phân bổ đã đủ.
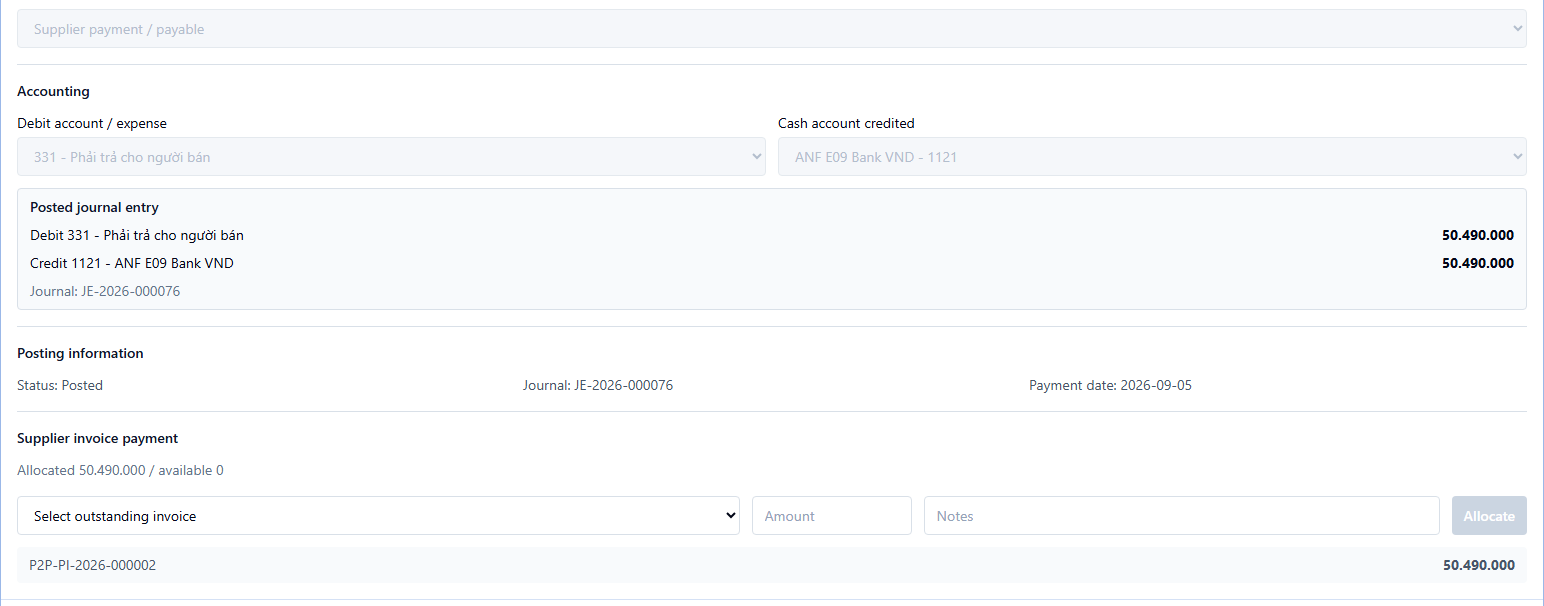
Ảnh được phóng vùng kết quả hạch toán và phân bổ; ảnh đầy đủ vẫn nằm trong mục ảnh giao dịch. Cùng cách kiểm áp dụng cho các khoản còn lại. Mở đúng số trong bảng, không mặc định mọi nhà cung cấp đều là AGRI. Bộ ảnh kết quả có cả khoản NUT ở giữa và cuối nhóm.
Kiểm hóa đơn đã tất toán và dòng tiền/thuế gốc
Accounting → Invoices → mở P2P-PI-2026-000002. Payment: Paid, Allocated50.490.000, Outstanding0. Dòng hóa đơn gốc vẫn45.900.000 tiền hàng và4.590.000 VAT; tổng50.490.000. JournalJE-2026-000013 trên hóa đơn là bút toán hóa đơn gốc, khácJE-2026-000076 của khoản chi; không sửa hoặc ghi sổ hóa đơn lần nữa.
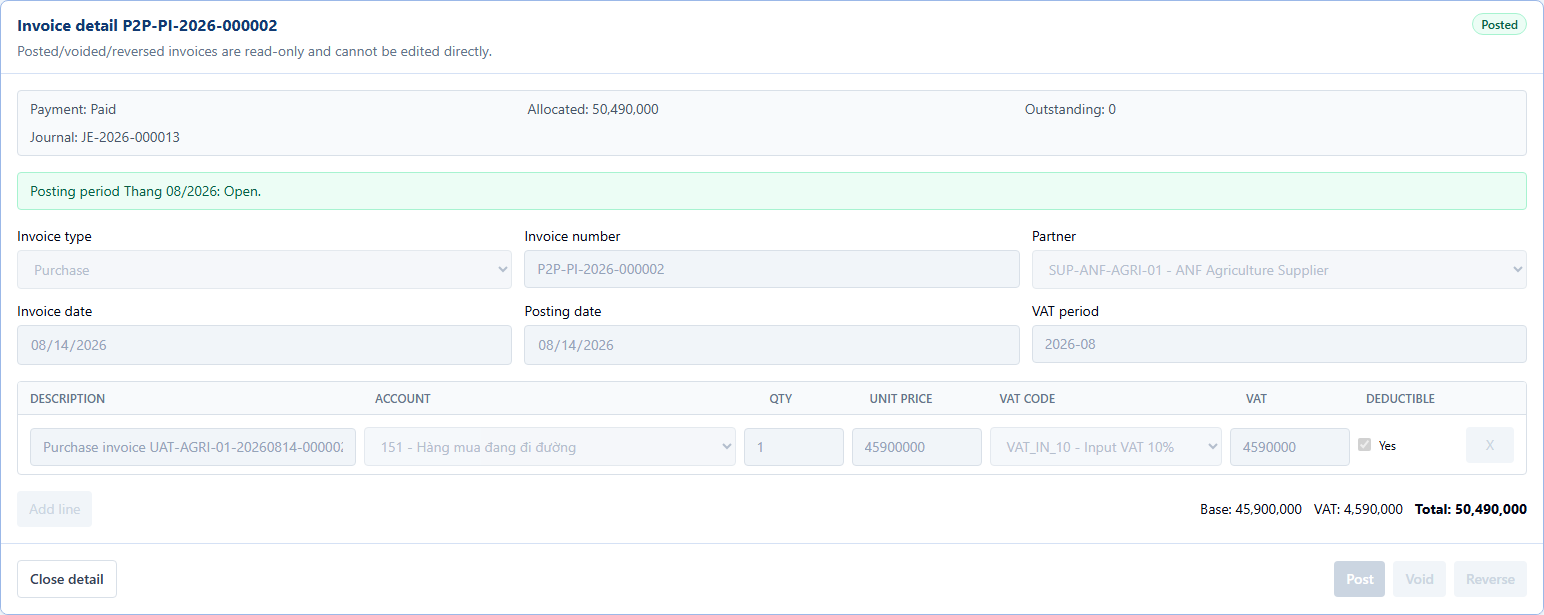
Đọc đủ dòng chi tiết và tổng, không chỉ nhãn Paid. Thuế đầu vào đã ghi nhận tại hóa đơn, thanh toán không kê khai VAT thêm lần nữa. Các hóa đơn NUT/PACK còn lại vẫn giữ dữ liệu thuế và ngày hóa đơn riêng; bảng nhóm chỉ tổng hợp số tiền cần chi, không thay thông tin chi tiết của từng hóa đơn.
Kiểm bút toán chi và bàn giao đối chiếu cuối kỳ
Từ phiếu chi, mở liên kết Journal; kiểm Posted, ngày05/09/2026, đúng nhà cung cấp ở dòng331 và tài khoản ngân hàng1121. JE-2026-000076 dưới đây có hai dòng50.490.000, tổng Nợ=Có. Người đọc lại không cần quyền tạo, sửa hoặc đảo phiếu chi.
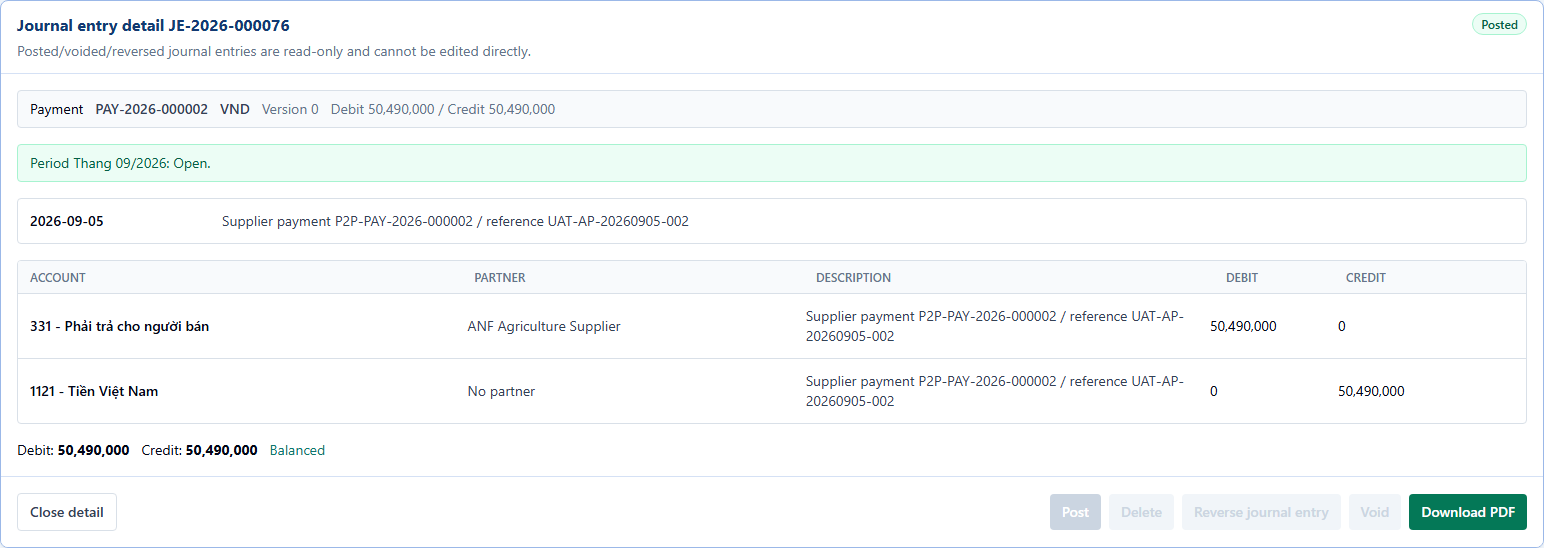
Bàn giao E12: đối chiếu ngân hàng4.643.093.400VND; công nợ nhà cung cấp0 trong phạm vi mười hóa đơn demo; công nợ khách hàng Có3.564.000VND sau trả hàng giữ nguyên, chưa hoàn tiền. KQKD kỳ8–9 giữ lợi nhuận3.096.195.945,40VND; chi tiền trả nợ không làm giảm lợi nhuận lần nữa. VAT và số lượng/giá trị hàng không thay đổi trong bước này. Nhóm thanh toán hoàn tất không có nghĩa toàn bộ bước khóa sổ hoặc UAT đã nghiệm thu.