Sau khi đối chiếu lợi nhuận, Finance User độc lập kiểm các tài khoản để xác nhận tiền, công nợ, kho và chi phí được phản ánh đầy đủ. Chọn ANF_COMPANY → Financial Reports → Trial Balance; nhập From date01/08/2026, To date30/09/2026 rồi Refresh. Ảnh dưới hiển thị đủ16 tài khoản có phát sinh; không chỉ nhìn tổng Nợ bằng tổng Có.
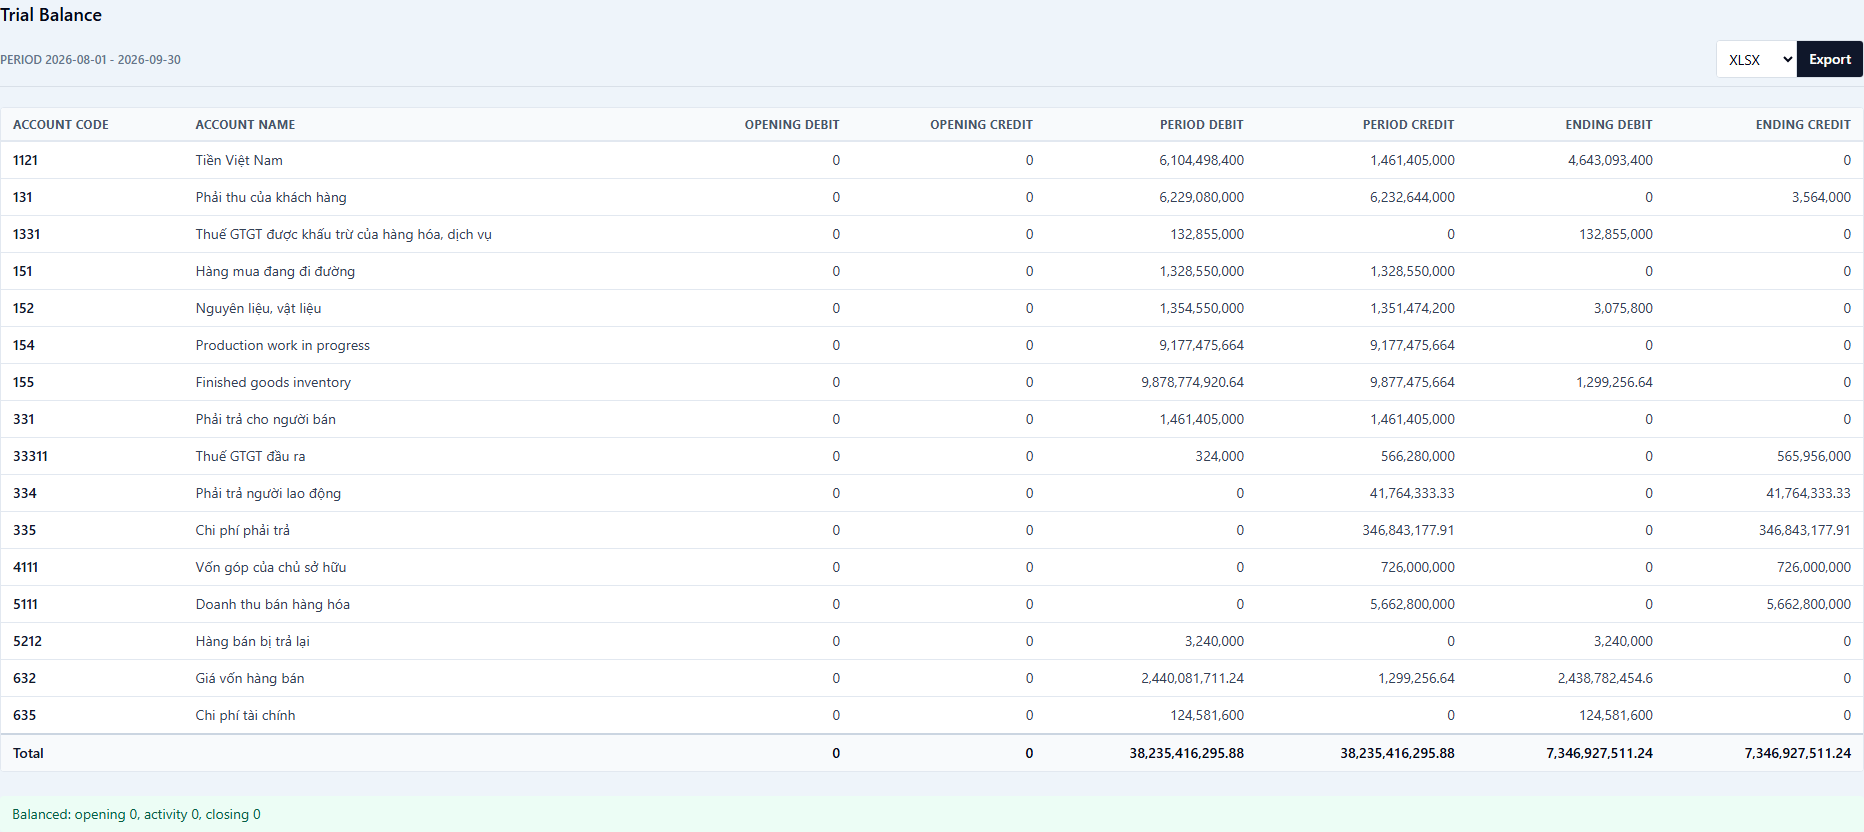
Đọc lần lượt số dư đầu kỳ, phát sinh Nợ/Có và số dư cuối kỳ theo bên. Tổng phát sinh mỗi bên38.235.416.295,88VND; tổng dư cuối mỗi bên7.346.927.511,24VND; chênh lệch0. Các cột đầu kỳ bằng0 vì sổ được đọc từ01/08, bao gồm bút toán số dư demo được ghi trong kỳ; không kết luận công ty không có nguồn hình thành số dư ban đầu.
Điểm cần xác nhận: ngân hàng1121 còn4.643.093.400;331 hết nợ;154 dở dang bằng0 sau quyết toán;152 nguyên liệu3.075.800;155 thành phẩm1.299.256,64 từ hàng nhập lại.131 dư Có3.564.000 là khoản phải xử lý với khách, chưa hoàn tiền.334 dư Có41.764.333,33 là tiền lương chưa chi;335 dư Có346.843.177,91 là chi phí phải trả chưa tất toán. Số dư khác0 không tự động là lỗi và không được ghi thêm khoản chi để làm bằng0.
Kiểm cân đối tài sản, nợ và vốn
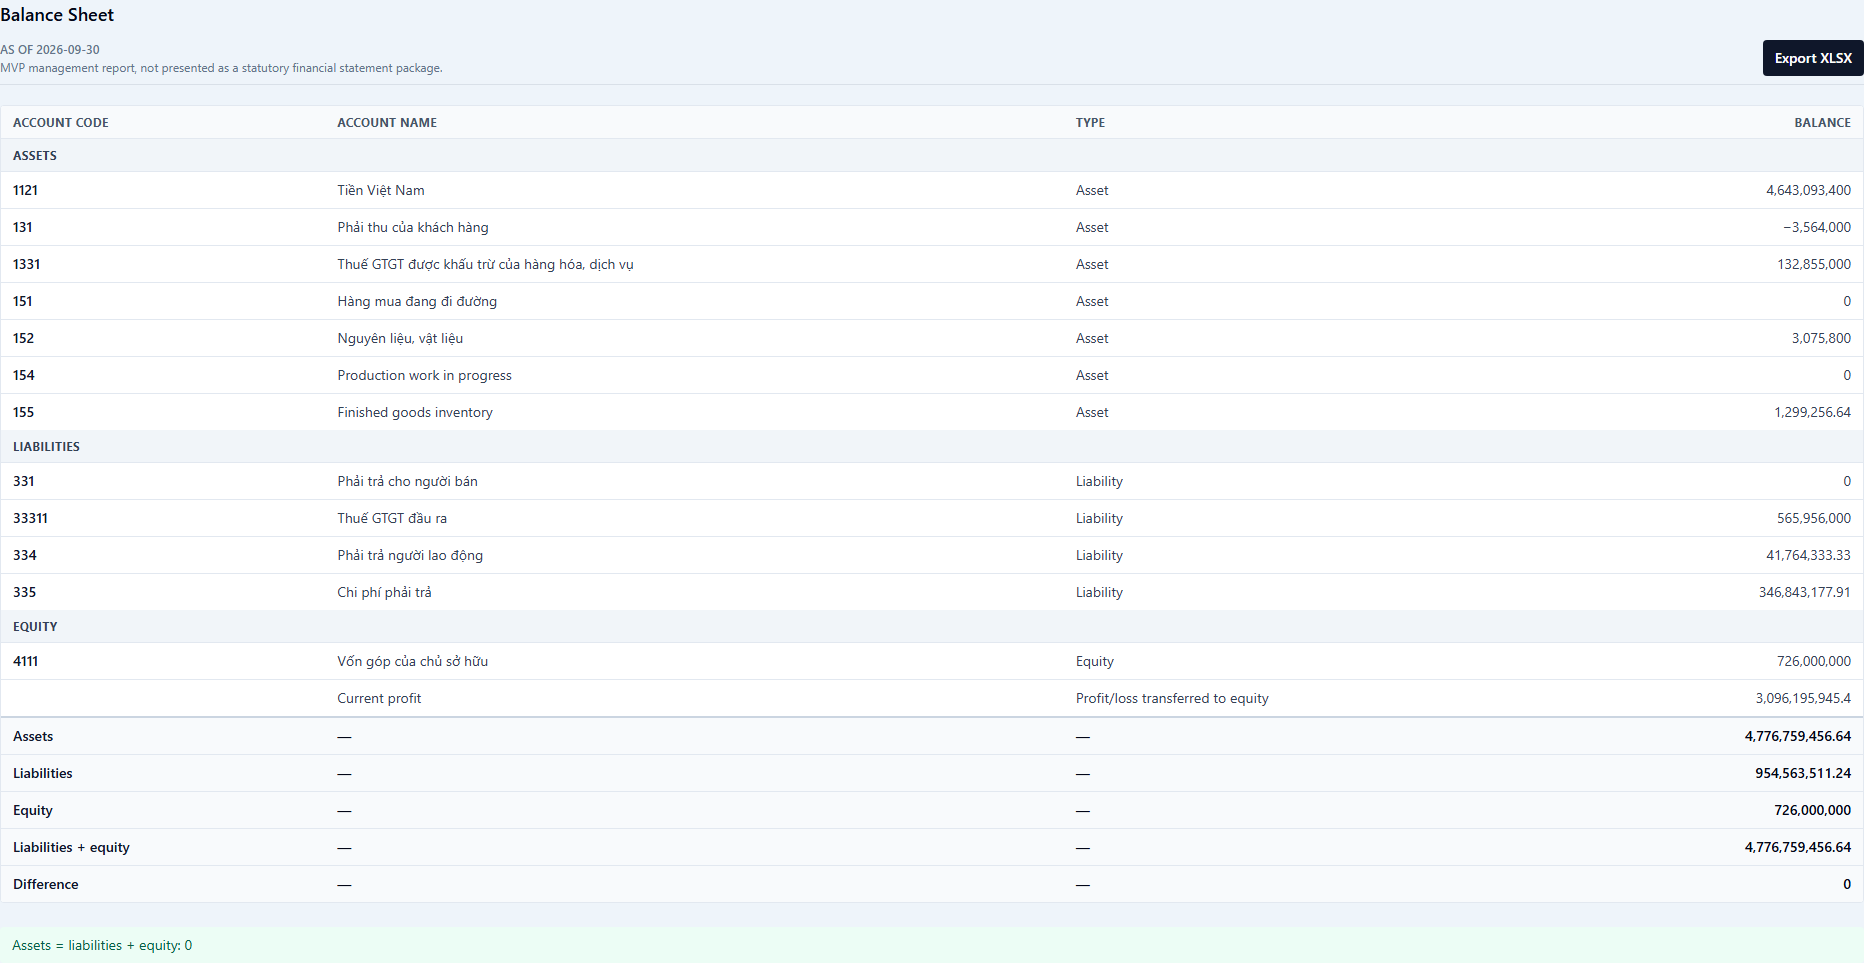
Financial Reports → Balance Sheet → As of date30/09/2026 → Refresh. Đây là báo cáo quản trị theo tài khoản, dùng đối chiếu sổ; không phải bộ báo cáo pháp định đã kiểm toán hoặc chứng nhận IFRS. Khi lập báo cáo pháp định, cần dùng mẫu/chính sách phù hợp và kiểm việc phân loại, thuyết minh, số dư công nợ theo từng đối tác.
Giải thích số dư trước khi quyết định khóa kỳ
Tài sản4.776.759.456,64 = nợ954.563.511,24 + vốn góp726.000.000 + lợi nhuận kỳ3.096.195.945,40VND; Difference0. Lợi nhuận được trình bày trong phần vốn để đối chiếu phương trình, không có nghĩa đã ghi bút toán kết chuyển hoặc phân phối lợi nhuận. Bút toán nguồn vốn726 triệu là giả định demo đã duyệt, không dùng thay hồ sơ góp vốn thật.
Trong báo cáo quản trị này, tài khoản131 Có3.564.000 hiện như số âm trong nhóm tài khoản tài sản theo tính chất danh mục. Đây là khoản Có của khách sau trả hàng, không phải tài sản âm cần nhập bút toán giả để xóa. Báo cáo pháp định phải phân loại số dư đối tác phù hợp, không mặc nhiên lấy cách nhóm quản trị này làm mẫu phát hành ra bên ngoài. VAT đầu vào132.855.000/đầu ra565.956.000 vẫn chưa được coi là đã nộp, hoàn thuế hoặc bù trừ chỉ từ màn hình này.
Nhóm đối chiếu | Kết quả VND | Ý nghĩa / bước bàn giao |
|---|---|---|
Ngân hàng / nhà cung cấp | 1121:4.643.093.400;331:0 | Đã chi các hóa đơn demo; không tự chi thêm. |
Nguyên liệu / dở dang / thành phẩm | 152:3.075.800;154:0;155:1.299.256,64 | Cần đối chiếu nguồn kho và lô; cân sổ không thay kiểm chi tiết. |
Công nợ khách hàng | Có131:3.564.000 | Khoản Có sau trả hàng; chưa hoàn tiền. |
Lương / chi phí phải trả | Có334:41.764.333,33;Có335:346.843.177,91 | Đã ghi nhận nghĩa vụ, chưa có bằng chứng đã thanh toán. |
Thuế đầu vào / đầu ra | 1331:132.855.000;33311:565.956.000 | Đối chiếu VAT lệch0; hồ sơ kê khai vẫn Nháp, chưa nộp/hoàn thuế. |
Người đối chiếu phải phân biệt số dư có căn cứ với lỗi thiếu chứng từ. Khi cần điều chỉnh nghiệp vụ, dùng đúng chức năng, nguồn và người duyệt; không sửa số trên báo cáo hoặc tạo khoản chi/kết chuyển chỉ để mọi tài khoản bằng0. Khi hoàn tất nguồn và điều kiện khóa kỳ, chuyển cho người có quyền quyết định; bước đọc báo cáo không tự thay quyết định đó.
Kiểm kết quả kinh doanh theo tài khoản và theo tháng
Financial Reports → Income Statement → chọn01/08–30/09/2026 → Refresh. Đọc cả chi tiết doanh thu và chi phí, không chỉ ba thẻ tổng. Tiền hàng trả giảm doanh thu; giá vốn hàng trả giảm632; chiết khấu thanh toán đã ghi vào635. Thuế không được cộng vào doanh thu hoặc trừ thêm như giá vốn.
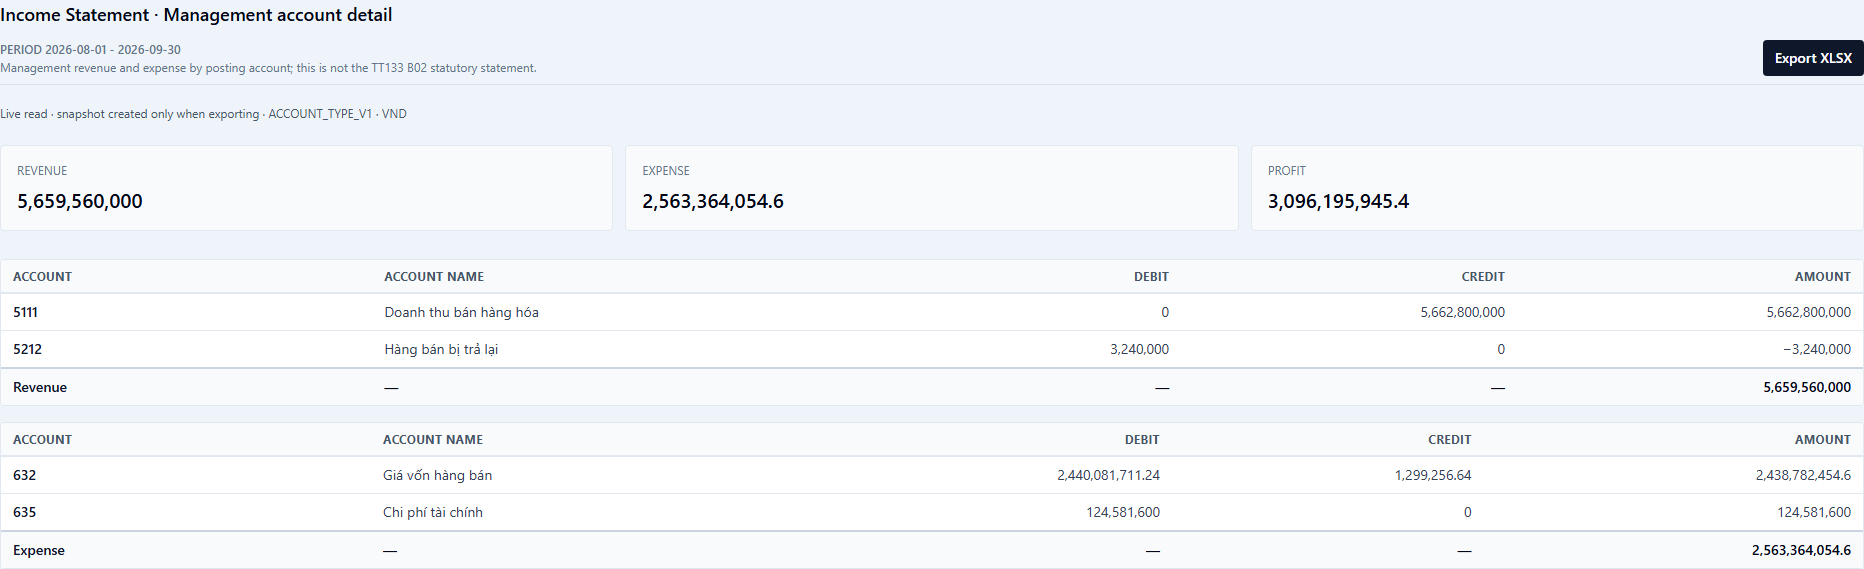
5111 doanh thu5.662.800.000 −5212 hàng trả3.240.000 = doanh thu5.659.560.000VND. Chi phí632 giá vốn ròng2.438.782.454,60 +635 chiết khấu124.581.600 =2.563.364.054,60. Lợi nhuận3.096.195.945,40 khớp báo cáo Profitability. Hai báo cáo nhóm chiết khấu khác nhau để phục vụ góc nhìn quản trị, nhưng không được trừ hai lần và tổng lợi nhuận phải bằng nhau.
Để kiểm đúng kỳ, đổi bộ lọc và Refresh từng tháng: tháng8 lợi nhuận3.222.718.288,76; tháng9 lỗ126.522.343,36; cộng bằng lợi nhuận kỳ8–9. Tháng9 có chiết khấu và hàng trả/hoàn nhập giá vốn, không chuyển các khoản này về tháng8 chỉ để báo cáo tháng8 bằng tổng demo. Đối chiếu nguồn ngày ghi sổ khi có chênh lệch.
Bàn giao: AP0/ngân hàng đúng, VAT đối chiếu sổ chênh0; công nợ khách, lương và chi phí phải trả còn số dư có giải thích. Những kiểm tra này chưa xác nhận tồn kho chi tiết từng lô bằng sổ, kỳ đã khóa, thuế đã kê khai hoặc người dùng đã ký nghiệm thu. Tiếp theo là đối chiếu nguồn kho/giá thành và các điều kiện khóa kỳ được phân quyền. Không tự bấm tạo phiếu chi, kết chuyển hay Declare để làm số liệu “đẹp”.