Ngữ cảnh: sau ghi sổ chi phí Payroll kỳ08/2026, kế toán giá thành đã xác nhận khoản mẫu và283 khoản còn lại cho43 lệnh sản xuất. Cùng quy trình mẫu “Đối soát nhân công theo lệnh”; không nhập lại giờ/số tiền, không tạo thêm bút toán hoặc chi tiền.
Nội dung cần xác nhận | Kết quả đã lưu |
|---|---|
Số lệnh sản xuất | 43 lệnh |
Khoản phân bổ | 284 khoản:1 mẫu+283 khoản lặp |
Tổng nhân công | 41.764.333,33VND; không tính hai lần khoản mẫu |
Trạng thái từng khoản | Applied/v2; Matched; có xác nhận đã lưu; Eligible |
Chênh lệch đối soát | 0VND ở từng khoản |
Người thực hiện / đọc lại | Production Cost Accountant / Production Finance Reviewer |
Không thay đổi | NguồnPayroll/giờ công/ngày công/số tiền/journal/hàng tồn kho |
Cách người dùng kiểm tra: mở bảng “Theo lệnh” để tìm lệnh và kiểm tổng số khoản/số tiền; mở bảng “Từng khoản” để xem ngày công, giờ, số tiền và trạng thái. Chọn liên kết ảnh của đúng khoản để đối chiếu màn hình trước xác nhận và kết quả đã lưu. Không coi thông báo thành công chung là bằng chứng cho khoản khác.
Để thao tác lặp: chọn đúng lệnh/khoản → đối chiếu số tiền Finance và chênh lệch0 → đánh dấu đúng mục tiêu → Confirm matched review một lần → mở lại đúng khoản để kiểm Matched review receipt/Eligible. Không xác nhận nếu khác nguồn/sai tiền. Hướng dẫn chung chỉ một lần, chi tiết từng giao dịch nằm trong bảng/ảnh liên kết.
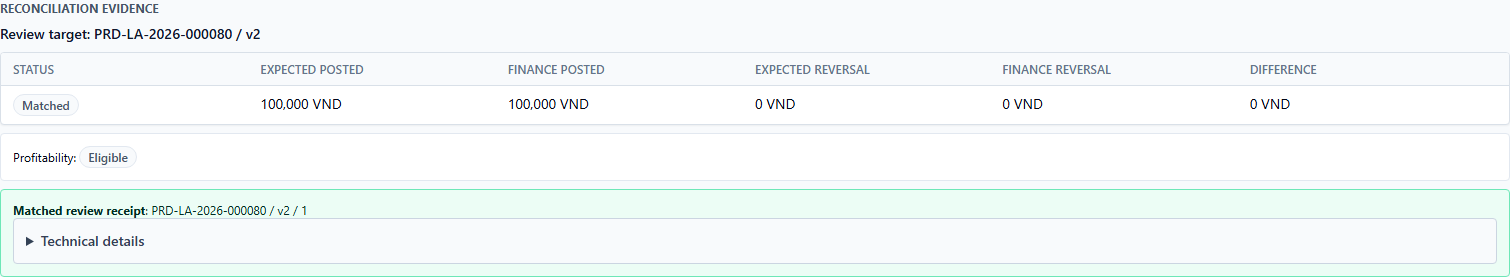
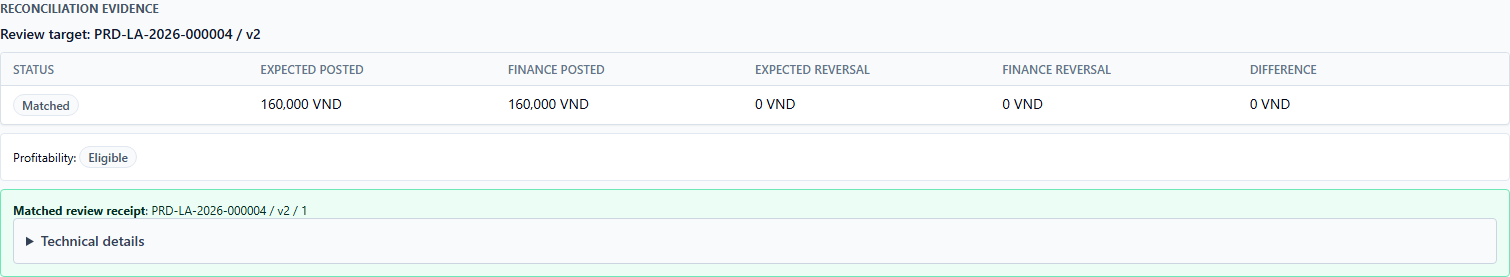
Kết quả mẫu ở đầu và cuối nhóm
Khoản đầu nhóm: PWO000001 / PRD-LA-2026-000080 / 2026-08-20 / 100000VND.
Khoản cuối nhóm: PWO000043 / PRD-LA-2026-000004 / 2026-08-27 / 160000VND.
Người rà soát độc lập đã đọc lại đủ283 khoản lặp; khoản mẫu được rà ở hướng dẫn trước. Đây là kết quả đối soát nhân công, chưa phải hoàn tất giá thành43 lệnh. Bước tiếp theo: tính lại chi phí thực tế từ nguồn, giải thích chênh lệch và chốt theo đúng thẩm quyền. Chưa thanh toán lương hoặc nghiệm thu toàn kịch bản.