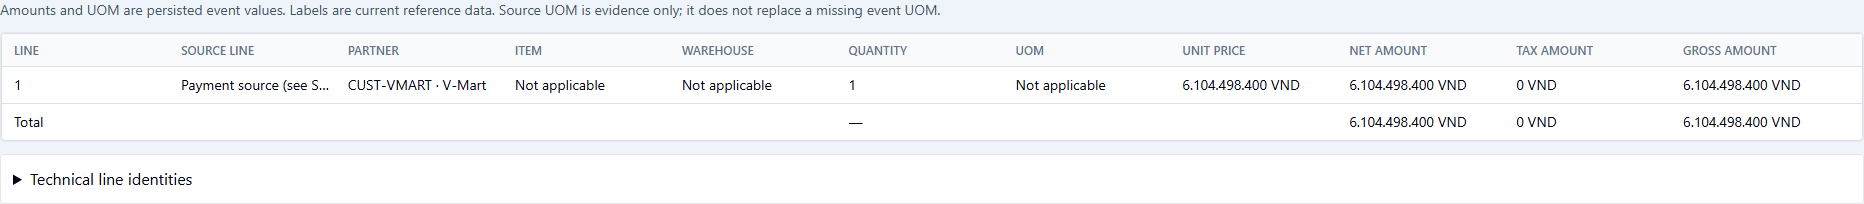
Bối cảnh: Sales đã bàn giao S2O-PAY-2026-000001, tiền6.104.498.400VND ngày04/09/2026, tương đương98% tổng hóa đơn SI-2026-000001. Finance User mở FIN-EVT-2026-000113 → Lines: khách V-Mart, tiền đúng nguồn; Item/Warehouse/UOM là Not applicable vì đây là thu tiền, không nhập/xuất hàng. Lượng1 chỉ đại diện dòng tiền, không lượng hàng. VAT khoản thu0, không ghi lại VAT hóa đơn.
Dùng quy trình proposal chung đã hướng dẫn ở phần hóa đơn: Finance User → Generate proposal; Period Close Approver độc lập kiểm Nợ1121/Có131, cùng6.104.498.400VND, ngày04/09 và ngân hàng ANF E09 Bank VND; nhập lý do đối chiếu rồi Approve → mở lại đề xuất đã duyệt → Post một lần. Người duyệt cần đọc được hóa đơn, phiếu thu và ngân hàng; không cần quản trị mapping. Mỗi hộp xác nhận và kết quả có ảnh riêng trong danh mục, không lặp toàn hướng dẫn.
Kết quả: FAP-20260904-00001 POSTED → phiếu thu REC-2026-000001 Posted và bút toán JE-2026-000071. Mở Accounting → Receipts → phiếu vừa tạo: kiểm ngày04/09, V-Mart, bank1121, số tiền và reference UAT-VMART-SI000001-20260904 (giả định demo, không bằng chứng ngân hàng thật).
Ở phần Customer invoice allocation của phiếu thu, kiểm đúng một dòng SI-2026-000001 và6.104.498.400VND. Khoản thu đã được phân bổ bởi bước Post, không bấm Allocate thêm lần nữa. Ảnh dưới tập trung vào chính phân bổ; ảnh toàn phiếu có dữ liệu ngân hàng/ngày/reference được liên kết riêng.

Đối chiếu sổ kế toán và khoản còn phải thu
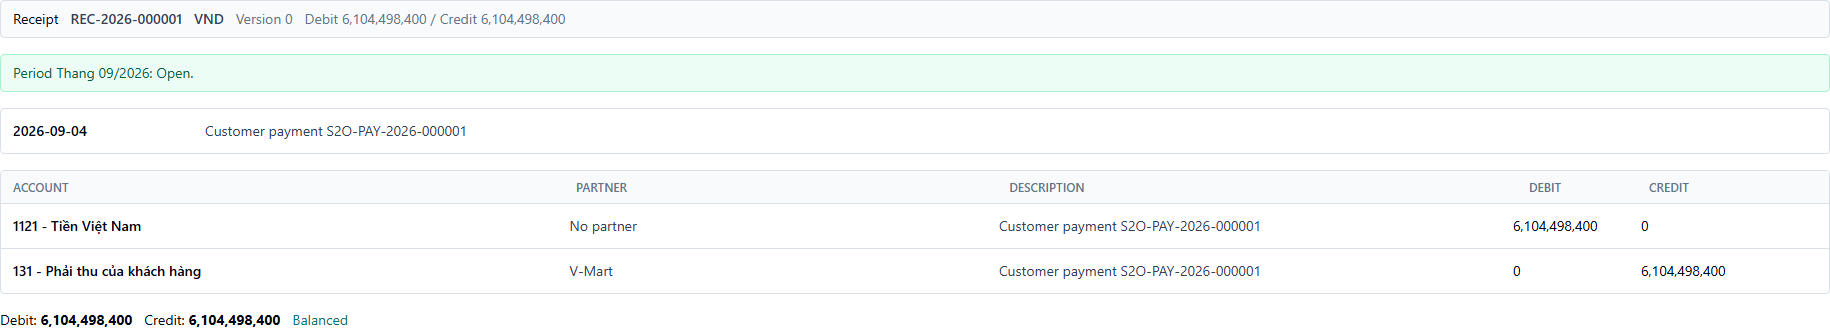
Mở bút toán JE-2026-000071 của phiếu thu REC-2026-000001, kiểm Posted, ngày chứng từ/ghi sổ04/09/2026: Nợ1121 và Có131 mỗi bên6.104.498.400VND. Khách hàng đối ứng phải là V-Mart; nguồn phải là phiếu thu vừa tạo, không hóa đơn khác.
Chỉ tiêu sau phân bổ tiền | Kết quả VND |
|---|---|
Tổng hóa đơn | 6.229.080.000 |
Tiền đã phân bổ | 6.104.498.400 |
Còn phải thu | 124.581.600 |
VAT đầu ra trên hóa đơn — không đổi | 566.280.000 |
Invoice đã thu một phần, chưa tất toán. Khoản124.581.600 còn lại tương đương2% tổng tiền, nhưng chưa được miễn trừ chỉ vì khách trả98%. Bước tiếp phải lập quyết định chiết khấu2/10 theo điều khoản bán đã duyệt, đối chiếu ngày04/09 với hạn chiết khấu10/09 và hạn trả30/09, người duyệt độc lập xác nhận rồi Apply. Không giảm doanh thu hoặc VAT thay cho chiết khấu thanh toán; kho/giá vốn không thay đổi ở bước thu tiền. Nghiệm thu người dùng còn chờ xác nhận.